
نقش سرمایه در گردش در محاسبه IRR، ROI و دوره بازگشت سرمایه
- 7 مهر 1404
- 0
- بازدیدها: 167
- دسته بندی:
نقش سرمایه در گردش در محاسبه IRR، ROI و دوره بازگشت سرمایه
ارزیابی اقتصادی و مالی پروژهها یکی از مهمترین گامها برای سرمایهگذاران و مدیران پروژه است. شاخصهایی مانند نرخ بازده داخلی (IRR)، نرخ بازگشت سرمایه (ROI) و دوره بازگشت سرمایه (Payback Period) به ما کمک میکنند تا سودآوری و ریسک پروژه را بسنجیم.
اما یک سؤال رایج همیشه مطرح است: آیا سرمایه در گردش (Working Capital) هم باید در محاسبات این شاخصها لحاظ شود؟
سرمایه در گردش چیست؟
سرمایه در گردش به منابع مالی گفته میشود که برای پوشش هزینههای جاری پروژه نیاز است، از جمله:
- خرید مواد اولیه و کالاهای نیمهتمام
- پرداخت حقوق و دستمزد کارکنان
- هزینههای عملیاتی و جاری پروژه
- موجودی کالا و مواد مصرفی
نکته مهم: این مبلغ معمولاً در ابتدای پروژه قفل میشود، اما در پایان دوره یا هنگام توقف پروژه، دوباره آزاد خواهد شد.
سرمایه در گردش باعث میشود که پروژه بتواند فعالیت روزمره خود را بدون مشکل مالی ادامه دهد و هیچگاه با کمبود نقدینگی مواجه نشود.
 جهت مشاهده نقش سرمایه در گردش در رشد مالی شرکت ها اینجا کلیک نمایید.
سرمایه در گردش در محاسبه IRR
نرخ بازده داخلی (IRR) یکی از مهمترین شاخصهای مالی است که نشان میدهد پروژه چه نرخ بازدهی برای سرمایهگذاری ایجاد میکند.
- تعریف IRR: نرخ تنزیلی که ارزش فعلی خالص (NPV) جریانهای نقدی پروژه را صفر میکند.
- فرمول IRR:
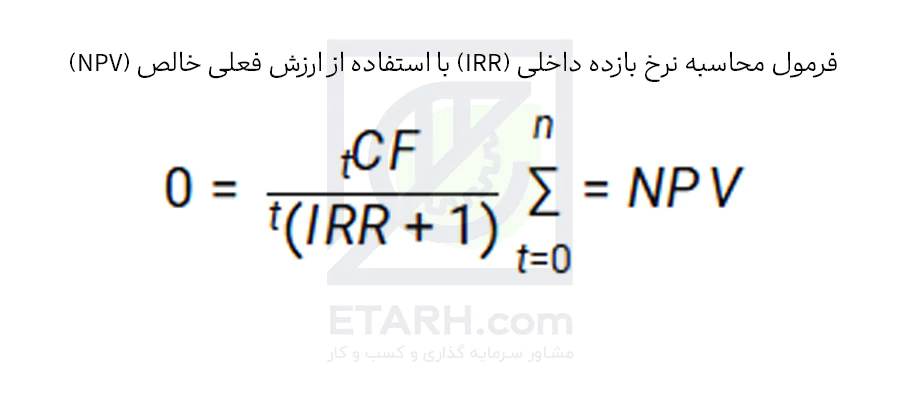 که در آن:
CFtCF_t = جریان نقدی سال t
n = طول عمر پروژه
نکته کلیدی: سرمایه در گردش در جریانهای نقدی لحاظ میشود.
- در سال صفر: به عنوان خروج نقدی ثبت میشود.
- در پایان پروژه: هنگام آزادسازی، به عنوان ورود نقدی لحاظ میشود.
این ویژگی باعث میشود که IRR بازده واقعی پروژه را منعکس کند و هیچ بخشی از هزینههای نقدی سرمایهگذار را نادیده نگیرد.
جهت مشاهده نرخ بازده داخلی(IRR) چگونه محاسبه می شود؟ اینجا کلیک نمایید.
سرمایه در گردش در محاسبه ROI و Payback
نرخ بازگشت سرمایه (ROI)
فرمول ROI:
ROI=کل سرمایهگذاریسود خالص×100
- کل سرمایهگذاری شامل سرمایه ثابت و سرمایه در گردش است.
- بسیاری از منابع تنها سرمایه ثابت را در نظر میگیرند، ولی این کار تصویر خوشبینانهتری از سودآوری ارائه میدهد.
دوره بازگشت سرمایه (Payback Period)
- دورهای است که طول میکشد تا سرمایه اولیه پروژه بهطور کامل از جریانهای نقدی بازگردد.
- اگر سرمایه در گردش را لحاظ نکنیم، دوره بازگشت کوتاهتر و پروژه سودآورتر بهنظر میرسد.
- روش دقیقتر: سرمایه ثابت + سرمایه در گردش در محاسبه لحاظ شود.
مثال عددی کاربردی
فرض کنید پروژهای با شرایط زیر اجرا شود:
- سرمایه ثابت: 1,000 میلیون ریال
- سرمایه در گردش: 200 میلیون ریال
- سود خالص سالانه: 600 میلیون ریال (برای 3 سال)
- آزادسازی سرمایه در گردش در پایان سال سوم
جریانهای نقدی پروژه

محاسبه شاخصها
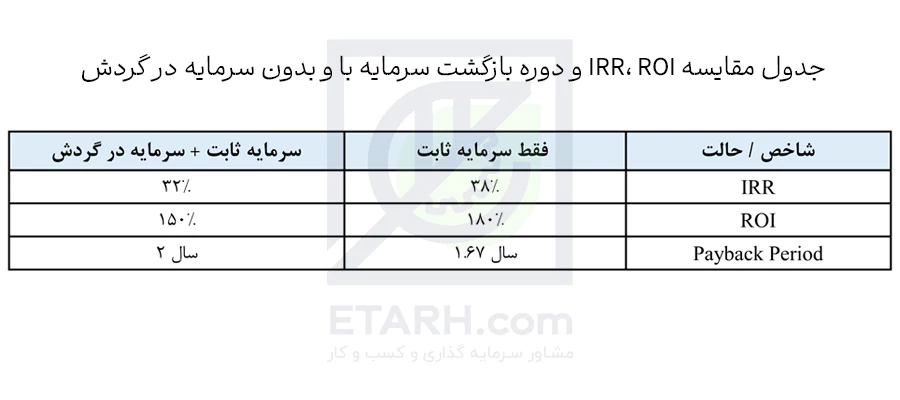 مشاهده میکنید که اضافه کردن سرمایه در گردش، IRR و ROI را کاهش و دوره بازگشت سرمایه را افزایش میدهد. این نشاندهنده واقعبینی بیشتر در ارزیابی پروژه است.
نمودار مقایسهای شاخصها
میتوان یک نمودار ستونی ساده برای مقایسه شاخصها در دو حالت رسم کرد:
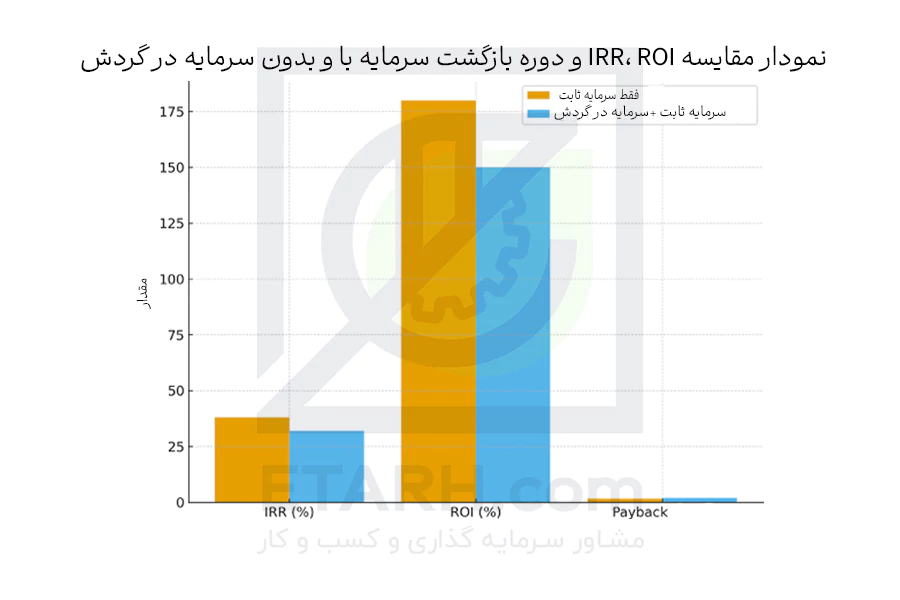 این نمودار به راحتی نشان میدهد که حذف یا لحاظ کردن سرمایه در گردش چقدر میتواند تصویر مالی پروژه را تغییر دهد.
جمعبندی و توصیههای حرفهای
- IRR همیشه سرمایه در گردش را لحاظ میکند، زیرا بر اساس جریانهای نقدی واقعی محاسبه میشود.
- در ROI و Payback، حذف سرمایه در گردش باعث اغراق در سودآوری و کوتاهتر شدن دوره بازگشت سرمایه میشود.
- برای تحلیل مالی دقیق و تصمیمگیری بهتر، همواره سرمایه در گردش را جزو سرمایهگذاری کل پروژه در نظر بگیرید.
- استفاده از این روش به سرمایهگذار کمک میکند که ریسک نقدینگی و خواب پول را بهتر بسنجد و تصمیمات واقعیتری بگیرد.


درصورت تمايل به اين مطلب امتياز دهيد:












دیدگاه خود را ثبت کنید